Domain altersvorsorge-blog.de kaufen?
Wir ziehen mit dem Projekt
altersvorsorge-blog.de um.
Sind Sie am Kauf der Domain
altersvorsorge-blog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersvorsorge-blog.de kaufen?
Wie sicher ist Geldanlage in Italien?
Wie sicher ist Geldanlage in Italien? Die Sicherheit einer Geldanlage in Italien hängt von verschiedenen Faktoren ab, darunter die wirtschaftliche Stabilität des Landes, politische Risiken und die Finanzlage der Banken. Italien hat in der Vergangenheit mit einer hohen Staatsverschuldung und einer instabilen politischen Situation zu kämpfen gehabt, was das Risiko für Geldanleger erhöht. Es ist daher ratsam, sich vor einer Geldanlage in Italien über die aktuellen wirtschaftlichen und politischen Entwicklungen im Land zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich ist es wichtig, eine fundierte Entscheidung zu treffen, die zu den individuellen Anlagezielen und Risikobereitschaft passt. **
Wie hoch ist die Rente in Italien?
Die Höhe der Rente in Italien hängt von verschiedenen Faktoren ab, wie zum Beispiel den eingezahlten Beiträgen, der Anzahl der Beitragsjahre und dem individuellen Rentensystem. Im Durchschnitt liegt die monatliche Rente in Italien bei etwa 1.000 bis 1.500 Euro. Es gibt jedoch auch Renten, die deutlich höher oder niedriger ausfallen können, je nach den individuellen Lebensumständen des Rentners. Es ist wichtig zu beachten, dass sich die Rentenhöhe in Italien im Laufe der Zeit ändern kann, je nach politischen Entscheidungen und wirtschaftlichen Entwicklungen. **


Ähnliche Suchbegriffe für Italien
Top-Angebote
Produkte zum Begriff Italien:
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Exchange Traded Funds (EFTs)? Analyse der Eignung als Inflationsausgleich, Vermögensaufbau und private Altersvorsorge, Taschenbuch vonWas Sind Exchange Traded Funds (efts)? Analyse Der Eignung Als Inflationsausgleich, Vermögensaufbau Und Private Altersvorsorge, Taschenbuch Von Anonymous, Bod - Books On Demand, 978-3-96487-852-6, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
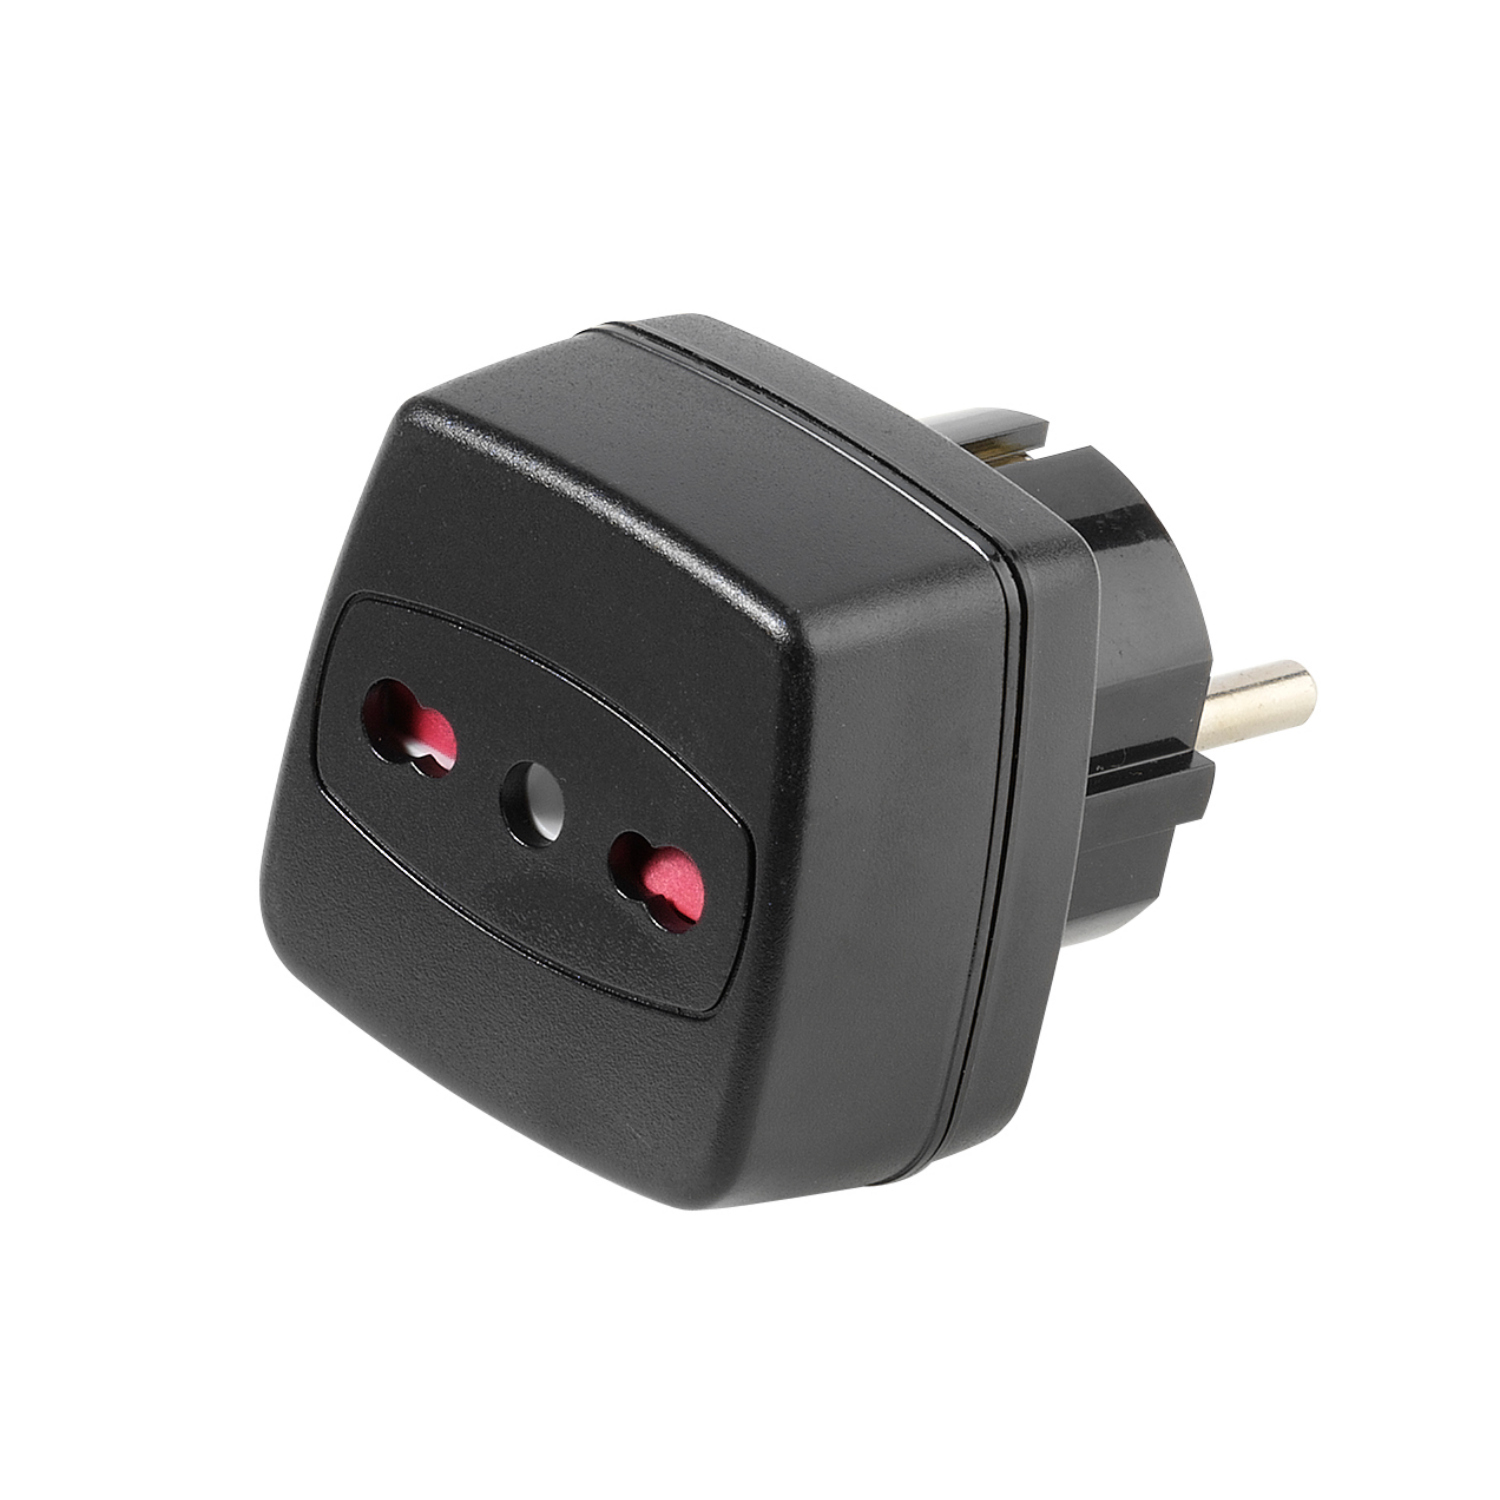
Vivanco Reisestecker Italien Italien Buchse - Schuko SteckerVIVANCO Reisestecker Italien Adaptiert einen italienischen Stecker auf Schuko Buchse Max. Belastung: 250V~, 16A, 50Hz Inkl. Kindersicherung Der Reisestecker ist kein Spannungs- und Frequenzwandler!5,99 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter



-
Wie wird die Rente in Italien besteuert?
Wie wird die Rente in Italien besteuert? **
-
Wann kann man in Italien in Rente gehen?
In Italien kann man in Rente gehen, wenn man das gesetzliche Rentenalter erreicht hat. Das Rentenalter variiert je nach Beruf und Geschlecht, liegt aber derzeit zwischen 66 und 67 Jahren. Es gibt auch die Möglichkeit, früher in Rente zu gehen, wenn man genügend Beitragsjahre nachweisen kann. Die Rentenansprüche hängen von der Höhe der eingezahlten Beiträge und der Anzahl der Beitragsjahre ab. Es ist wichtig, sich frühzeitig über die individuellen Rentenansprüche zu informieren, um den Ruhestand finanziell gut planen zu können. **
-
Wann kann ich in Italien in Rente gehen?
In Italien hängt das Renteneintrittsalter von verschiedenen Faktoren ab, wie zum Beispiel dem Geburtsjahr und der Art der Beschäftigung. Das gesetzliche Renteneintrittsalter liegt derzeit bei 67 Jahren, kann aber je nach individueller Situation variieren. Es gibt auch die Möglichkeit, vorzeitig in Rente zu gehen, wenn bestimmte Voraussetzungen erfüllt sind, wie zum Beispiel eine bestimmte Anzahl an Beitragsjahren. Es ist ratsam, sich frühzeitig über die individuellen Rentenansprüche und Möglichkeiten zu informieren, um die beste Entscheidung für den eigenen Ruhestand zu treffen. **
-
Warum heißt Italien Italien?
Der Name "Italien" stammt von den alten Römern, die das Gebiet als "Italia" bezeichneten. Der Ursprung des Wortes ist jedoch unsicher und es gibt verschiedene Theorien dazu. Eine Möglichkeit ist, dass es von dem lateinischen Wort "vitulus" abgeleitet ist, was "Kalb" bedeutet und auf die fruchtbaren Weiden in der Region hinweist. Eine andere Theorie besagt, dass der Name von den italischen Stämmen stammt, die in der Region lebten. **


Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge verbessern, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu verbessern, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen im Lebensverlauf reagieren zu können. Investitionen in die Altersvorsorge können durch eine breite Diversifikation des Portfolios optimiert werden, um das Risiko zu streuen und langfristig stabile Renditen zu erzielen. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuelle finanzielle Situation zu analysieren und die passenden Vorsorgestrategien zu entwickeln. **
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge und Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu optimieren, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen in der Lebenssituation reagieren zu können. Eine breite Streuung der Investitionen in die Altersvorsorge, zum Beispiel durch Aktien, Anleihen und Immobilien, kann das Risiko minimieren und die Rendite maximieren. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuell beste Strategie für die private Altersvorsorge zu entwickeln. **
Top-Angebote
Produkte zum Begriff Italien:
-
Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere AltersvorsorgeDer Aktien Und Etf Guide: Die Komplettanleitung Für Eine Intelligente Geldanlage Am Aktienmarkt, Gezielten Vermögensaufbau Und Sichere Altersvorsorge - Inkl. Workbook Und Daytrading Anleitung Von Moritz Borgmann, Onix Media, 978-3-7576-2396-8,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Exchange Traded Funds (EFTs)? Analyse der Eignung als Inflationsausgleich, Vermögensaufbau und private Altersvorsorge, Taschenbuch vonWas Sind Exchange Traded Funds (efts)? Analyse Der Eignung Als Inflationsausgleich, Vermögensaufbau Und Private Altersvorsorge, Taschenbuch Von Anonymous, Bod - Books On Demand, 978-3-96487-852-6, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sicher ist Geldanlage in Italien?
Wie sicher ist Geldanlage in Italien? Die Sicherheit einer Geldanlage in Italien hängt von verschiedenen Faktoren ab, darunter die wirtschaftliche Stabilität des Landes, politische Risiken und die Finanzlage der Banken. Italien hat in der Vergangenheit mit einer hohen Staatsverschuldung und einer instabilen politischen Situation zu kämpfen gehabt, was das Risiko für Geldanleger erhöht. Es ist daher ratsam, sich vor einer Geldanlage in Italien über die aktuellen wirtschaftlichen und politischen Entwicklungen im Land zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich ist es wichtig, eine fundierte Entscheidung zu treffen, die zu den individuellen Anlagezielen und Risikobereitschaft passt. **
-
Wie hoch ist die Rente in Italien?
Die Höhe der Rente in Italien hängt von verschiedenen Faktoren ab, wie zum Beispiel den eingezahlten Beiträgen, der Anzahl der Beitragsjahre und dem individuellen Rentensystem. Im Durchschnitt liegt die monatliche Rente in Italien bei etwa 1.000 bis 1.500 Euro. Es gibt jedoch auch Renten, die deutlich höher oder niedriger ausfallen können, je nach den individuellen Lebensumständen des Rentners. Es ist wichtig zu beachten, dass sich die Rentenhöhe in Italien im Laufe der Zeit ändern kann, je nach politischen Entscheidungen und wirtschaftlichen Entwicklungen. **
-
Wie wird die Rente in Italien besteuert?
Wie wird die Rente in Italien besteuert? **
-
Wann kann man in Italien in Rente gehen?
In Italien kann man in Rente gehen, wenn man das gesetzliche Rentenalter erreicht hat. Das Rentenalter variiert je nach Beruf und Geschlecht, liegt aber derzeit zwischen 66 und 67 Jahren. Es gibt auch die Möglichkeit, früher in Rente zu gehen, wenn man genügend Beitragsjahre nachweisen kann. Die Rentenansprüche hängen von der Höhe der eingezahlten Beiträge und der Anzahl der Beitragsjahre ab. Es ist wichtig, sich frühzeitig über die individuellen Rentenansprüche zu informieren, um den Ruhestand finanziell gut planen zu können. **
Ähnliche Suchbegriffe für Italien
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vivanco Reisestecker Italien Italien Buchse - Schuko SteckerVIVANCO Reisestecker Italien Adaptiert einen italienischen Stecker auf Schuko Buchse Max. Belastung: 250V~, 16A, 50Hz Inkl. Kindersicherung Der Reisestecker ist kein Spannungs- und Frequenzwandler!5,99 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
POSTER Frankreich & Italien Reisen Italien A3 RahmenlosIdeal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.13,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kann ich in Italien in Rente gehen?
In Italien hängt das Renteneintrittsalter von verschiedenen Faktoren ab, wie zum Beispiel dem Geburtsjahr und der Art der Beschäftigung. Das gesetzliche Renteneintrittsalter liegt derzeit bei 67 Jahren, kann aber je nach individueller Situation variieren. Es gibt auch die Möglichkeit, vorzeitig in Rente zu gehen, wenn bestimmte Voraussetzungen erfüllt sind, wie zum Beispiel eine bestimmte Anzahl an Beitragsjahren. Es ist ratsam, sich frühzeitig über die individuellen Rentenansprüche und Möglichkeiten zu informieren, um die beste Entscheidung für den eigenen Ruhestand zu treffen. **
-
Warum heißt Italien Italien?
Der Name "Italien" stammt von den alten Römern, die das Gebiet als "Italia" bezeichneten. Der Ursprung des Wortes ist jedoch unsicher und es gibt verschiedene Theorien dazu. Eine Möglichkeit ist, dass es von dem lateinischen Wort "vitulus" abgeleitet ist, was "Kalb" bedeutet und auf die fruchtbaren Weiden in der Region hinweist. Eine andere Theorie besagt, dass der Name von den italischen Stämmen stammt, die in der Region lebten. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge oder Investitionen in die Altersvorsorge verbessern, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu verbessern, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen im Lebensverlauf reagieren zu können. Investitionen in die Altersvorsorge können durch eine breite Diversifikation des Portfolios optimiert werden, um das Risiko zu streuen und langfristig stabile Renditen zu erzielen. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuelle finanzielle Situation zu analysieren und die passenden Vorsorgestrategien zu entwickeln. **
-
Wie kann man die Rentenaufstockung durch zusätzliche private Vorsorge und Investitionen in die Altersvorsorge optimieren, um im Ruhestand finanziell abgesichert zu sein?
Um die Rentenaufstockung durch zusätzliche private Vorsorge zu optimieren, ist es wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren. Zudem sollte man regelmäßig den eigenen Vorsorgeplan überprüfen und gegebenenfalls anpassen, um auf Veränderungen in der Lebenssituation reagieren zu können. Eine breite Streuung der Investitionen in die Altersvorsorge, zum Beispiel durch Aktien, Anleihen und Immobilien, kann das Risiko minimieren und die Rendite maximieren. Zudem ist es ratsam, professionelle Beratung in Anspruch zu nehmen, um die individuell beste Strategie für die private Altersvorsorge zu entwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.